 Beneficios para miembros
 Registrarse
 In English

El cirujano, escritor e investigador de salud pública Atul Gawande escribió un artículo en 2012 titulado “Big Med”.¹ El artículo trataba sobre cómo la medicina finalmente estaba empezando a caer en manos de las grandes cadenas corporativas, al igual que los restaurantes, los hoteles y las bebidas. Después de años en los que los médicos eran predominantemente autónomos —trabajando solos o en pequeñas consultas privadas—, comenzaron a inscribirse como empleados de grandes sistemas de salud.
Pero en muchos sentidos, 2012 fue todavía una época sencilla en lo que respecta al tamaño del sector sanitario. De 2012 a 2022, la proporción de médicos que trabajaban en consultorios privados cayó del 60 % al 47 %.² En 2012, el capital privado tenía poco interés en el sector sanitario; en 10 especialidades médicas, solo había siete áreas metropolitanas en Estados Unidos donde una firma de capital privado tenía una cuota de mercado superior al 30 %. Para 2021, esa cifra era de 108, o casi un tercio de todas las áreas metropolitanas de EE. UU.³
En 2012, Amazon no tenía presencia en el sector sanitario y UnitedHealth era simplemente una compañía de seguros médicos. Hoy en día, Amazon es un actor importante en los mercados de atención primaria y farmacia gracias a sus adquisiciones de One Medical y PillPack; a finales de 2023, UnitedHealth contaba con casi 90,000 médicos empleados o afiliados a través de su filial Optum. 4
El propósito de este artículo es detallar cuánto han crecido las corporaciones de atención médica en Estados Unidos y explicar el impacto que esto ha tenido en pacientes y trabajadores. La consolidación de la atención médica, y en particular la de los hospitales, ha afectado negativamente no solo los salarios de las enfermeras, sino también los de todos los trabajadores, incluso aquellos que no son profesionales de la salud. Pero hablaremos de eso más adelante. Primero, demos un paseo por lo que el economista de la salud Uwe Reinhardt denominó el paraíso de la atención médica estadounidense. 5
El devorador de sueldos
Parece que todo está más caro últimamente. La inflación se mantuvo estable en torno al 2 % anual entre 2014 y 2020, pero luego subió rápidamente hasta el 9 % en junio de 2022. La inflación reduce el poder adquisitivo de los consumidores. Idealmente, los salarios y los ingresos por inversiones superan la inflación. Si no es así, el poder adquisitivo de los consumidores disminuye.
Pero no todo se encarece con el tiempo. En particular, los productos de alta tecnología se abaratan constantemente. Los precios de los televisores y el software informático han bajado entre un 60 y un 90 por ciento desde el año 2000. ¿Qué precio ha aumentado más desde el año 2000 entre los productos y servicios típicos que consumen los hogares? Los servicios hospitalarios: han subido más del 200 por ciento. El precio de los servicios de atención médica (por ejemplo, las consultas médicas) aumentó un 120 por ciento durante el mismo período. Compárese esto con los salarios y la inflación durante este período, que aumentaron un 87 por ciento y un 60 por ciento, respectivamente. 7
Siempre parece existir la preocupación de que los estadounidenses no puedan acceder a una vivienda debido a los altos precios. Pero en comparación con la atención médica, el aumento del 70 por ciento en el precio de la vivienda durante ese período parece insignificante. 8 No cabe duda: la atención médica está absorbiendo nuestros salarios.
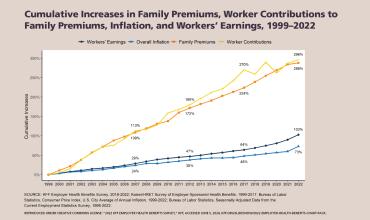
Para que quede bien claro el impacto de la atención médica en el salario neto, observe el gráfico siguiente, que muestra los ingresos de los trabajadores, la inflación, las primas del seguro médico familiar y las contribuciones de los trabajadores a las primas familiares desde 1999 hasta 2022. Los ingresos de los trabajadores han superado la inflación desde 1999 (un aumento del 103 por ciento frente al 73 por ciento), esa es la parte buena. Pero durante el mismo período, las primas familiares aumentaron casi un 300 por ciento y las contribuciones de los trabajadores a las primas familiares aumentaron al mismo ritmo, también casi un 300 por ciento. A medida que la atención médica se vuelve más cara, las primas del seguro médico aumentan para cubrir los costos adicionales, y usted y su empleador soportan la carga.
Un estudio impactante de 2019 estimó que el 67% de todas las bancarrotas personales en Estados Unidos entre 2013 y 2016 estaban relacionadas con problemas médicos, debido a los altos costos de la atención o al tiempo de baja laboral.⁹ Un análisis de 2024 reveló que, entre los adultos estadounidenses, el 8% tenía deudas médicas y el 1% tenía más de 10 000 dólares en deudas médicas. La situación es aún peor para quienes tienen mala salud, alguna discapacidad o ingresos inferiores al 200% del umbral de pobreza federal: el 20%, el 13% y el 11%, respectivamente, tienen deudas médicas.¹⁰
Nuestro problema único de precios
Así pues, los costes sanitarios se están comiendo una parte cada vez mayor de los salarios de las personas y están cargando a muchas de ellas con deudas médicas. Pero ¿es este un problema exclusivo de Estados Unidos? Los precios de la atención sanitaria suelen aumentar en relación con los televisores y los programas informáticos en todo el mundo, de modo que esa parte no es exclusiva de Estados Unidos. Pero la atención sanitaria en Estados Unidos sigue siendo única.
Es bien sabido que Estados Unidos gasta mucho más en atención médica que otros países. La pregunta siempre ha sido: ¿por qué ? A medida que los países se enriquecen, generalmente gastan más en atención médica. Una vez cubiertas las necesidades básicas, tiene sentido invertir los ingresos adicionales en prolongar la vida y mejorar su calidad. Sin embargo, gastamos el doble per cápita que otros países grandes y ricos . ¿A qué se debe esto?
Un grupo de investigadores de políticas de salud dio lo que creían que era la respuesta en el título de su artículo de 2003: «Son los precios, estúpido: por qué Estados Unidos es tan diferente de otros países» .¹¹ Numerosas investigaciones desde 2003 respaldan la conclusión de los autores: tenemos un problema con los precios de la atención médica. La siguiente figura muestra los precios de nueve hospitalizaciones comunes en Estados Unidos y otros 10 países. Para las nueve hospitalizaciones, nuestro precio es muy superior al de otros países, a menudo entre dos y cinco veces mayor.

¿Por qué los precios altos?
En Estados Unidos, la atención sanitaria depende de la competencia para funcionar. Lo ideal sería que más competencia significara precios más bajos, mayor calidad, más variedad de productos y mayor innovación. Pero el sector sanitario tiende a una mayor consolidación y una menor competencia.
Podríamos examinar muchos precios de atención médica diferentes, pero por el momento nos centraremos en los precios hospitalarios. A menudo, cuando se habla de los altos precios hospitalarios en Estados Unidos, se hace referencia implícitamente a los precios hospitalarios comerciales. Los precios comerciales (a diferencia de los precios de Medicare o Medicaid) son los que pagan a los hospitales los planes de salud patrocinados por los empleadores. Los precios de la segunda figura anterior son precios hospitalarios comerciales. Los precios de Medicare y Medicaid que se pagan a los hospitales son fijados administrativamente por el gobierno. Los precios comerciales, por otro lado, se acuerdan mediante negociaciones bilaterales entre las aseguradoras y los hospitales. Durante la negociación, cada parte intenta utilizar cualquier influencia que tenga para negociar tarifas favorables. Las aseguradoras quieren tarifas bajas de reembolso hospitalario; los hospitales, tarifas altas. ¿Qué sucede en un mercado en el que hay cinco aseguradoras y un hospital? El hospital tiene mucha influencia porque tiene cinco aseguradoras con las que puede contratar. Pero las aseguradoras deben contratar con un solo hospital o no participar en el mercado. ¿Qué sucedería si fuera al revés? Una aseguradora y cinco hospitales. Entonces la influencia se invierte. La única aseguradora ahora tiene la influencia para obligar a los cinco hospitales a competir por la inclusión en su red.
Esta negociación explica por qué las fusiones son importantes en el contexto de los hospitales (y de la atención médica en general). Supongamos que el mercado A cuenta inicialmente con dos aseguradoras y dos hospitales. Luego, los dos hospitales deciden fusionarse. En la situación original, las aseguradoras tenían al menos dos opciones y podían intentar enfrentar a los hospitales entre sí para la inclusión en su red. Una vez que los hospitales se fusionan, las aseguradoras ya no tienen otra opción y el hospital fusionado tiene la capacidad de negociar tarifas de reembolso más altas. Esta dinámica es, al menos en parte, responsable del aumento de los precios hospitalarios en los últimos años.
Las fusiones de hospitales están aumentando los precios, no logrando aumentar la calidad y haciendo bajar los salarios.
Entre 1998 y 2021, se anunciaron 1,887 fusiones hospitalarias, lo que redujo el número de hospitales en EE. UU. de alrededor de 8,000 a poco más de 6,000. 12 Las fusiones hospitalarias han sido más estudiadas por los economistas de la salud que cualquier otro tipo de consolidación sanitaria, por lo que tenemos una idea bastante clara de sus consecuencias. 13 Es evidente que aumentan los precios y el gasto hospitalario. Su impacto en la calidad es variable y tienden a disminuir los salarios del personal sanitario, en particular los de las enfermeras.
Los aumentos estimados en los precios hospitalarios “del 20 o 30 por ciento son comunes, con algunos aumentos de hasta el 65 por ciento” .¹⁴ Tres análisis retrospectivos de fusiones realizados por la Comisión Federal de Comercio —la fusión de Evanston Northwestern y Highland Park en el área de Chicago, la fusión de Sutter y Summit en el Área de la Bahía de San Francisco, y la fusión de los hospitales Cape Fear y New Hanover en Wilmington, Carolina del Norte— encontraron aumentos de precios del 65 por ciento, 44 por ciento y 65 por ciento, respectivamente.¹⁵
Los hospitales que se fusionan suelen afirmar que la fusión aumentará la eficiencia y mejorará la calidad. Existe una razón de coordinación asistencial para sospechar que la calidad podría mejorar tras las fusiones hospitalarias. Sin embargo, hasta el momento, los investigadores no han logrado documentar aumentos en la calidad. El estudio sobre el impacto de las fusiones hospitalarias en la calidad con la metodología más sólida (en mi opinión) se publicó en 2020. Utilizando datos de 2007 a 2016 que incluían 246 hospitales adquiridos, el estudio encontró que la adquisición de hospitales se asoció con experiencias de los pacientes ligeramente peores y sin cambios significativos en las tasas de reingreso o mortalidad. 16
El impacto de la consolidación hospitalaria en los salarios se observa más fácilmente en los salarios de las enfermeras. Si un mercado es atendido por un solo vendedor, se dice que este tiene un monopolio. Es menos común escuchar el término monopsonio , que se usa cuando un mercado tiene un solo comprador. Un hospital monopolista es el único proveedor (vendedor) de servicios hospitalarios en una región. Un hospital monopsonio es el único comprador de la mano de obra de las enfermeras. Un mismo hospital puede ser tanto un monopolio en términos de los servicios que vende como un monopsonio en términos de la mano de obra que compra. Esto sucedería si no hubiera buenas alternativas de tratamiento al hospital y las enfermeras no tuvieran buenas opciones de empleo fuera del hospital. Entre los economistas, generalmente se ha considerado que lo primero es cierto (es difícil imaginar ir a otro lugar que no sea el hospital local para un reemplazo de cadera). Lo segundo ha sido más objeto de debate. Las enfermeras podrían trabajar en consultorios médicos o encontrar un empleo completamente fuera del ámbito de la salud, pero si desean utilizar su formación especializada, generalmente son los hospitales los que más demandan el tipo de servicios especializados que las enfermeras pueden brindar.
Varios estudios han analizado cómo el poder de monopsonio de los hospitales puede frenar los salarios de las enfermeras, pero me centraré en uno de 2021, uno de los más recientes y con la metodología más sólida. Al examinar las fusiones de hospitales en EE. UU. entre 1998 y 2012, los autores descubrieron que en los mercados con un gran aumento en la concentración hospitalaria, los salarios de los trabajadores de enfermería y farmacia eran un 7 % inferiores en comparación con los salarios de estos mismos trabajadores en mercados que no se vieron afectados por fusiones hospitalarias. En términos de crecimiento salarial, esto implicaba que el crecimiento salarial anual posterior a la fusión era 1.7 puntos porcentuales más lento para los trabajadores de enfermería y farmacia de lo que se esperaría en ausencia de la fusión. Los autores también encontraron que la desaceleración del crecimiento salarial se atenuaba en los mercados con sindicatos fuertes. 17
Igualmente importante es el hecho de que toda esta consolidación afecta indirectamente a todos, incluso a aquellos que rara vez utilizan los servicios médicos y no son profesionales de la salud. Todos los que tienen un seguro médico patrocinado por el empleador están expuestos a los aumentos de costos creados por las fusiones de atención médica. Las fusiones de hospitales, los costos de los servicios hospitalarios aumentan, las primas de seguro médico aumentan para cubrir los costos, y los trabajadores y los empleadores son los responsables de esas primas más altas. Los empleadores entonces tienen una opción: asumir los costos adicionales por sí mismos o reducir los salarios de los trabajadores (o reducir el crecimiento de sus salarios). También pueden tomar decisiones sobre los beneficios del seguro médico, como ofrecer planes de salud con deducibles más altos, pero esas son solo formas adicionales de hacer que los trabajadores asuman los costos adicionales.
Un estudio reciente que realicé con Chris Whaley, economista de la salud de la Universidad de Brown, analizó el impacto de las fusiones hospitalarias en los salarios de los trabajadores no sanitarios. Sus salarios solo deberían verse afectados por las fusiones hospitalarias a través del impacto que estas tienen en las primas de sus seguros médicos, los deducibles y otros gastos de bolsillo. Descubrimos que las fusiones hospitalarias conllevan una reducción de 638 dólares en los salarios, un aumento de 521 dólares en los precios hospitalarios y un aumento de 579 dólares en el gasto hospitalario entre la población con seguro privado (lo que indica que los empleadores estaban transfiriendo fondos de los salarios a los costos de los seguros). 18
Para empeorar las cosas, el capital privado está acelerando la tendencia de consolidación hospitalaria. El Proyecto de Partes Interesadas en el Capital Privado realiza un seguimiento de los hospitales propiedad de capital privado en Estados Unidos y muestra 460 de estos hospitales a enero de 2024. Esto representa el 22 por ciento de los hospitales privados con fines de lucro de Estados Unidos. Texas tiene la mayor cantidad con 97, y Nuevo México tiene la mayor proporción, con capital privado que posee el 38 por ciento de los hospitales privados en el estado. Casi una cuarta parte de los hospitales propiedad de capital privado son hospitales psiquiátricos. Casi toda esta actividad de adquisición de hospitales por parte de capital privado ocurrió en la última década. 19 Un estudio reciente que comparó casi 700,000 hospitalizaciones en 51 hospitales adquiridos por capital privado con cuatro millones de hospitalizaciones en 259 hospitales de control emparejados encontró que la adquisición por parte de capital privado se asoció con un aumento del 25 por ciento en las afecciones adquiridas en el hospital. 20 Otro estudio encontró que las adquisiciones de hospitales por parte de capital privado se asociaron con grandes aumentos en los ingresos netos, los cargos y las proporciones de cargo a costo. 21 (Para más información sobre las tácticas y el impacto del capital privado, consulte la barra lateral aquí y el artículo aquí ).
Estas tendencias claramente van en la dirección equivocada. Deberíamos avanzar hacia una atención más accesible y asequible, junto con mejores condiciones para los trabajadores de la salud. Individualmente, hay poco que podamos hacer para cambiar la dirección de la industria de la atención médica. Pero juntos, como miembros de sindicatos y votantes, podemos reescribir las reglas.
¿Qué se puede hacer?
Revertir estas tendencias no será rápido ni fácil, pero es posible. Las dos primeras ideas que se nos ocurren son: (1) fijar precios administrativamente, como en Medicare y Medicaid, o (2) transformar todo el sistema de salud estadounidense en un sistema de pagador único, como el Servicio Nacional de Salud del Reino Unido. Ambas ideas, si bien resultan atractivas en cierto modo, son problemáticas y políticamente improbables (al menos en un futuro próximo). Aun así, podemos hacer mucho sin necesidad de una reforma completa de nuestro sistema de salud.
Comencemos por promover la competencia. El Departamento de Justicia de EE. UU. (DOJ) y la Comisión Federal de Comercio (FTC) han sido más agresivos últimamente al impugnar fusiones. En septiembre de 2023, la FTC demandó a US Anesthesia Partners (el principal proveedor de servicios de anestesia en Texas) y a la firma de capital privado Welsh, Carson, Anderson y Stowe, alegando que ambas ejecutaron un plan anticompetitivo de varios años para consolidar prácticas de anestesiología en Texas, aumentar el precio de los servicios de anestesia proporcionados a los pacientes de Texas e incrementar sus propias ganancias. 23 En mayo de 2024, un juez desestimó el caso de la FTC contra Welsh, Carson, Anderson y Stowe, pero permitió que el caso continuara contra su empresa participada, US Anesthesia. 24 Si bien los primeros casos presentados contra firmas de capital privado enfrentarán obstáculos como este, soy optimista de que el DOJ y la FTC actuales estarán más dispuestos a presentar este tipo de casos que en el pasado.
En marzo de 2024, el Departamento de Justicia (DOJ) y la Comisión Federal de Comercio (FTC), junto con el Departamento de Salud y Servicios Humanos de los Estados Unidos (HHS), solicitaron comentarios públicos sobre el impacto de la avaricia corporativa en la atención médica. En el comunicado de prensa, la presidenta de la FTC, Lina Khan, declaró: «Cuando las firmas de capital privado compran centros de salud solo para reducir el personal y la calidad, los pacientes salen perjudicados. Mediante esta investigación, la FTC continuará examinando las fusiones y adquisiciones de capital privado, las tácticas de desmantelamiento y venta rápida, y otras maniobras financieras que pueden enriquecer a los ejecutivos pero perjudicar al público estadounidense». El secretario del HHS, Xavier Becerra, enfatizó que una mayor competencia en los mercados de atención médica mejoraría el costo y la calidad de la atención, además de impulsar los salarios y las condiciones laborales de los trabajadores. Esto demuestra que existe interés a nivel federal, bajo la administración Biden-Harris, en frenar la consolidación del sector salud.
Los estados también están mostrando interés. California estableció la Oficina de Asequibilidad de la Atención Médica en 2022. Una de sus tareas principales es evaluar la consolidación del mercado en el estado mediante la recopilación de notificaciones de cambios sustanciales y la realización de revisiones de costos e impacto en el mercado cuando las transacciones “probablemente afecten significativamente la competencia del mercado, la capacidad del estado para cumplir con los objetivos o la asequibilidad para consumidores y productores”.²⁶ Este esfuerzo sigue iniciativas similares en otros estados, especialmente Massachusetts y Oregón.²⁷
También hay cosas que los empleadores y los sindicatos pueden hacer. Los empleadores deberían participar más en la decisión de qué proveedores están en las redes de los planes de salud que ofrecen a los empleados. Al querer que todos los proveedores estén en la red, los empleadores dificultan que las aseguradoras utilicen la amenaza de exclusión de la red contra los hospitales, lo que les quita gran parte de la influencia que podrían tener en las negociaciones de precios.
Un papel crucial de los sindicatos —y de los trabajadores— se desprende de las investigaciones sobre el impacto de las fusiones hospitalarias en los salarios de las enfermeras. Si bien las fusiones hospitalarias reducen el crecimiento salarial de las enfermeras, este efecto se atenúa en mercados con sindicatos fuertes.<sup> 28 </sup> Los sindicatos constituyen una importante fuerza contraria al estancamiento salarial generado por las fusiones en el sector sanitario, y cuantos más afiliados sean, mayor será su poder.
Otra función de los sindicatos es organizarse y movilizarse para defender cambios legislativos y regulatorios. Las enfermeras, los médicos y otras personas que trabajan en el sector de la salud suelen gozar de la confianza de sus comunidades, y pueden fortalecer esa confianza asegurándose de que sus pacientes, familias y miembros de la comunidad conozcan los riesgos de la consolidación. Elegir líderes que apoyen lo que están haciendo el Departamento de Justicia y la Comisión Federal de Comercio bajo la dirección de la administración Biden-Harris y lo que están haciendo estados como California, Massachusetts y Oregón ayudará a frenar la consolidación de la atención médica y, a su vez, beneficiará a los pacientes y los trabajadores. El camino es largo, pero hay señales de progreso.
Dan Arnold, PhD, es economista de la salud en la Facultad de Salud Pública de la Universidad de California, Berkeley, donde también se desempeña como director de investigación del Centro Nicholas C. Petris sobre Mercados de Atención Médica y Bienestar del Consumidor.
Los precios de los hospitales están influenciados por múltiples factores. Esta es una explicación simplificada para demostrar que la consolidación otorga a los hospitales un gran poder de fijación de precios al eliminar otras alternativas para las aseguradoras. ( Volver al artículo )
Notas finales
1. A. Gawande, “Big Med”, New Yorker , 6 de agosto de 2012, newyorker.com/magazine/2012/08/13/big-med.
2. Asociación Médica Estadounidense, “AMA examina una década de cambios en la propiedad y organización de las prácticas médicas”, comunicado de prensa, 12 de julio de 2023, ama-assn.org/press-center/press-releases/ama-examines-decade-change-physician-practice-ownership-and.
3. R. Scheffler et al., Monetizing Medicine: Private Equity and Competition in Physician Practice Markets (Washington, DC y Berkeley, CA: American Antitrust Institute, Petris Center y Washington Center for Equitable Growth, 10 de julio de 2023), www.antitrustinstitute.org/wp-content/uploads/2023/07/AAI-UCB-EG_Private-Equity-I-Physician-Practice-Report_FINAL.pdf.
4. B. Herman, “UnitedHealth Group ahora emplea o está afiliado con el 10% de todos los médicos en los EE. UU.”, STAT, 29 de noviembre de 2023, statnews.com/2023/11/29/unitedhealth-doctors-workforce.
5. U. Reinhardt, Priced Out: The Economic and Ethical Costs of American Health Care (Princeton, NJ: Princeton University Press, 2019).
6. Associated Press, “La inflación en EE. UU. alcanzó un nuevo máximo de 40 años en junio del 9.1 por ciento” , Politico , 13 de julio de 2022, politico.com/news/2022/07/13/us-inflation-new-40-year-high-june-00045541.
7. M. Perry, “Gráfico del día… ¿o del siglo?”, American Enterprise Institute, 13 de julio de 2021, aei.org/carpe-diem/chart-of-the-day-or-century-6.
8. Perry, “Gráfico del día… ¿o del siglo?”
9. D. Himmelstein et al., “Bancarrota médica: sigue siendo común a pesar de la Ley de Atención Médica Asequible”, American Journal of Public Health 109, n.º 3 (2019): 431–33.
10. S. Rakshit et al., “La carga de la deuda médica en los Estados Unidos”, Peterson-KFF Health System Tracker, 12 de febrero de 2024, www.healthsystemtracker.org/brief/the-burden-of-medical-debt-in-the-united-states.
11. G. Anderson et al., “Son los precios, estúpido: por qué Estados Unidos es tan diferente de otros países”, Health Affairs 22, n.º 3 (2003): 89–105.
12. H. Levins, “La consolidación hospitalaria continúa aumentando los costos, restringiendo el acceso e impactando la calidad de la atención”, Instituto Leonard Davis de Economía de la Salud de la Universidad de Pensilvania, 19 de enero de 2023, ldi.upenn.edu/our-work/research-updates/hospital-consolidation-continues-to-boost-costs-narrow-access-and-impact-care-quality.
13. Para una revisión reciente de la evidencia, véase J. Liu et al., Environmental Scan on Consolidation Trends and Impacts in Health Care Markets (Santa Monica, CA: RAND Corporation, 30 de septiembre de 2022), rand.org/pubs/research_reports/RRA1820-1.html.
14. M. Gaynor, “Diagnosing the Problem: Exploring the Effects of Consolidation and Anticompetitive Conduct in Health Care Markets; Statement Before the Committee on the Judiciary, Subcommittee on Antitrust, Commercial, and Administrative Law, US House of Representatives”, 7 de marzo de 2019, congress.gov/116/meeting/house/109024/witnesses/HHRG-116-JU05-Bio-GaynorM-20190307.pdf.
15. Gaynor, “Diagnosticando el problema”.
16. N. Beaulieu et al., “Cambios en la calidad de la atención después de fusiones y adquisiciones hospitalarias”, New England Journal of Medicine 382, n.° 1 (2020): 51–59.
17. E. Prager y M. Schmitt, “Consolidación empresarial y salarios: evidencia de los hospitales”, American Economic Review 111, n.º 2 (2021): 397–427.
18. D. Arnold y C. Whaley, ¿Quién paga los costos de la atención médica?: Los efectos de los precios de la atención médica en los salarios (Santa Mónica, CA: RAND Corporation, 28 de julio de 2020), rand.org/pubs/working_papers/WRA621-2.html.
19. Proyecto de partes interesadas de capital privado, “PESP Private Equity Hospital Tracker”, pestakeholder.org/private-equity-hospital-tracker.
20. S. Kannan, J. Bruch y Z. Song, “Cambios en los eventos adversos hospitalarios y los resultados de los pacientes asociados con la adquisición por parte de capital privado”, JAMA 330, n.° 24 (2023): 2365–75.
21. J. Bruch, S. Gondi y Z. Song, “Cambios en los ingresos, el uso y la calidad de los hospitales asociados con la adquisición por parte de capital privado”, JAMA Internal Medicine 180, n.º 11 (2020): 1428–35.
22. Bain & Company, Informe global de capital privado en el sector sanitario 2024 (Boston: 2024), bain.com/globalassets/noindex/2024/bain_report_global_healthcare_private_equity_2024.pdf.
23. Bain & Company, Atención médica global.
24. A. Borsa et al., “Evaluación de las tendencias en la propiedad de capital privado y sus impactos en los resultados de salud, los costos y la calidad: revisión sistemática”, BMJ 382: e075244.
25. E. Kemp, El camino de destrucción del capital privado en la atención médica continúa extendiéndose (Washington, DC: Public Citizen, 21 de marzo de 2023), citizen.org/wp-content/uploads/Public-Citizen-Private-Equitys-Path-of-Destruction.pdf.
26. Scheffler et al., Monetizando la medicina.
27. J. Bruch, “Expansión de la participación de capital privado en la atención médica de la mujer”, JAMA Internal Medicine 180, n.° 11 (noviembre de 2020): 1542–45.
28. A. Borsa y J. Dov Bruch, “Prevalencia y desempeño de las prácticas de fertilidad afiliadas a capital privado en los Estados Unidos”, Fertility and Sterility 117, n.° 1 (enero de 2022): 124–30.
[Ilustraciones de Carlo Giambarresi]