 Beneficios para miembros
 Registrarse
 In English
Fuera de una crisis o recesión, la percepción de los estadounidenses sobre la gestión del país y la economía nunca había sido tan negativa. Muchos atribuyen este descontento electoral a una crisis de asequibilidad.
Es objetivamente cierto que a la mayoría de las familias estadounidenses les resulta muy difícil costearse una vida segura y digna. Sin embargo, el término «accesibilidad» lleva a demasiadas personas —incluidos los responsables políticos— a centrarse exclusivamente en los precios . La accesibilidad no se limita a los precios; es, en realidad, el resultado de una relación inversa entre ingresos y precios.
Esto no es solo una cuestión de tecnicismos. Centrarse en los precios llevará a los responsables políticos a ignorar gran parte del panorama general a la hora de pensar en qué cambios podrían mejorar la vida de las familias trabajadoras.
En este artículo, presentamos los siguientes argumentos:
- Demasiadas familias no pueden permitirse una vida económica digna.
- La causa principal es un gran aumento de la desigualdad de ingresos y salarios, ya que los ingresos y salarios de la gran mayoría de las familias están muy por debajo de lo que podrían y deberían ser.
- Este aumento de la desigualdad fue causado por ingresos de mercado cada vez más desiguales (por ejemplo, sueldos y salarios, rendimientos de las inversiones), mientras que los cambios en los impuestos o transferencias (por ejemplo, Seguridad Social, Medicare, seguro de desempleo) ligeramente humedecido el aumento de la desigualdad de ingresos.
- El gran aumento de la desigualdad de ingresos fue impulsado por intencional Los cambios en las políticas que afectaron la influencia y el poder de negociación de los trabajadores típicos en el mercado laboral significan que pueden revertirse.
- En las economías capitalistas (como la nuestra), los mercados laborales están inherentemente sesgados a favor de los empleadores; pero históricamente y a nivel mundial, la prosperidad ampliamente compartida solo se ha logrado cuando las políticas que apoyan intencionalmente a los trabajadores (como sindicatos fuertes, salarios mínimos adecuados y mandatos de pleno empleo) han proporcionado una fuerza contraria al poder de los empleadores en los mercados laborales.
- Gran parte del período posterior a 1979 en Estados Unidos presenció un ataque contra las políticas favorables a los trabajadores, lo que condujo directamente al aumento de la desigualdad y al débil crecimiento de los ingresos de las familias trabajadoras.
La insatisfacción económica de los estadounidenses tiene raíces profundas.
La economía estadounidense es la más rica del mundo, pero la brecha entre lo que podría ofrecer a las familias trabajadoras y lo que realmente ofrece es exasperante. Esta brecha se puede medir con cierta precisión. La Figura A muestra el ingreso familiar ajustado a la inflación para el quintil medio de las familias estadounidenses entre 1979 y 2022, así como el crecimiento que podría haber alcanzado si hubiera crecido al mismo ritmo que el ingreso promedio durante ese período.
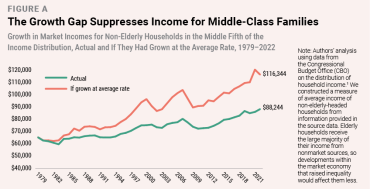
Esta brecha se debe a la desigualdad. Los ingresos promedio solo pueden crecer más rápido que los de la clase media si algunos grupos —en este caso, los ultrarricos— experimentan un crecimiento muy superior al promedio. Esta brecha entre el crecimiento promedio y el crecimiento de la clase media alcanzó niveles alarmantes en 2022 (según los datos más recientes de la Oficina de Presupuesto del Congreso). En ese año, el aumento de la desigualdad desde 1979 privó a las familias de ingresos medios de un promedio de 28,100 dólares. La vida de estas familias sería mucho más asequible hoy si contaran con esos ingresos anuales. Y eso está a nuestro alcance. El crecimiento del ingreso promedio es, por definición, alcanzable. Lo único que se necesita son políticas que garanticen una distribución equitativa del crecimiento del ingreso, en lugar de políticas que provoquen un crecimiento del ingreso extraordinariamente rápido para el 1% más rico y un crecimiento mucho más lento para la clase trabajadora.
La figura B muestra esta desigualdad de otra manera: representa las tasas de crecimiento anual promedio para el período 1979-2022 para varios grupos clasificados según su posición en la distribución del ingreso. La noticia más preocupante de esta figura es que solo los grupos de hogares por encima del percentil 90 experimentaron un crecimiento de ingresos igual o superior al promedio. ¿Cómo es posible que más del 90% de los hogares estén por debajo del promedio en cuanto al crecimiento de sus ingresos? Esto es posible porque el 5% más rico —y especialmente el 1% más rico— experimentó un crecimiento asombrosamente rápido durante este período.
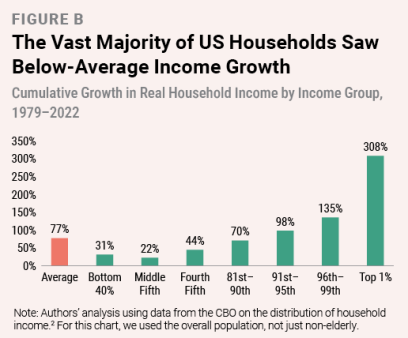
Para cualquier tasa de crecimiento promedio dada, un crecimiento más rápido en la parte superior de la escala debe compensarse con un crecimiento más lento en la parte media o inferior. Es esta dinámica de desigualdad de suma cero, y no tiene nada que ver con los precios, la que ha frenado drásticamente a los estadounidenses comunes que intentan alcanzar una vida mejor a lo largo del tiempo.
La desigualdad abrumadora es una elección.
Este aumento de la desigualdad se debe a las normas que rigen los mercados —normas que determinan nuestros líderes electos—, no a los impuestos ni a las transferencias. La Figura A muestra la asombrosa diferencia de 28 100 dólares en los ingresos de mercado (antes de impuestos y transferencias) entre lo que las familias del quintil medio ganaron en 2022 y lo que podrían haber ganado si la desigualdad no hubiera aumentado. La Figura C muestra la magnitud de esta diferencia una vez que el gobierno federal interviene en materia de impuestos y transferencias.
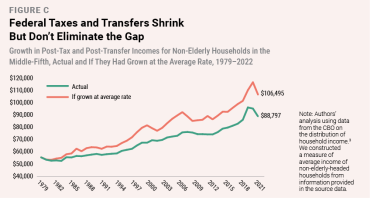
Obviamente, los impuestos reducen los ingresos, pero las transferencias (seguros sociales como la Seguridad Social y prestaciones por desempleo) los aumentan. Para el 20% medio de los hogares estadounidenses, este efecto es prácticamente nulo: sus niveles de ingresos actuales en las figuras A y C son muy similares. Sin embargo, dado que Estados Unidos aún mantiene un sistema tributario federal progresivo (aunque no tan progresivo como nos gustaría), el aumento de la desigualdad en estos datos después de impuestos y transferencias se ve atenuado; es decir, los impuestos y las transferencias federales reducen la brecha en cierta medida. Para 2022, la brecha anual después de considerar los impuestos y las transferencias federales es de 17,698 dólares, una suma que aún representaría un cambio radical para las familias estadounidenses.
En esencia, los impuestos y las transferencias federales revirtieron aproximadamente un tercio del aumento de la desigualdad de ingresos, lo que permitió a los hogares ricos embolsarse aproximadamente dos tercios de sus ganancias.
Este aumento de la desigualdad fue impulsado principalmente por una campaña política intencional y multifacética para suprimir los salarios , llevada a cabo por accionistas, otros propietarios de capital y ejecutivos corporativos, con la complicidad de los responsables políticos.⁴ La primacía de la supresión salarial se puede apreciar en la Figura D, que compara el potencial de la economía para pagar salarios e ingresos más altos con el salario por hora real de los trabajadores típicos en Estados Unidos.
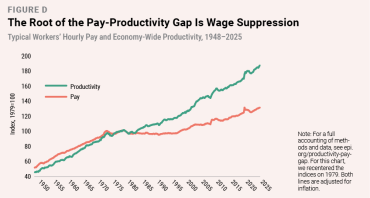
Medimos el potencial de la economía para pagar salarios más altos mediante la productividad , que es la producción y los ingresos generados en la economía por hora de trabajo, en promedio. Definimos el salario típico de los trabajadores como los sueldos y beneficios de los trabajadores en puestos de producción y no de supervisión, un grupo que constituye más del 80 por ciento de la fuerza laboral del sector privado de la economía, excluyendo a los gerentes y ejecutivos con salarios más altos. Como se observa en la figura, en las tres décadas posteriores a la Segunda Guerra Mundial, la productividad y el salario evolucionaron prácticamente al unísono, con un aumento del salario típico de los trabajadores que fue un 83 por ciento más rápido que la productividad. Después de 1979, estas tendencias divergen notablemente, con un aumento del salario de los trabajadores que fue solo un 43 por ciento más rápido que la productividad.
Si el salario de los trabajadores promedio hubiera aumentado al mismo ritmo que la productividad desde 1979, su salario por hora sería hoy un 43 % más alto. Para un trabajador a tiempo completo durante todo el año que percibe el salario medio, esto representaría un aumento salarial anual de casi 23 000 dólares. ¿ Dónde fueron a parar esos 23 000 dólares? En lugar de pagar más a los trabajadores a medida que aumentaba su productividad, los ejecutivos corporativos, otros profesionales ya bien pagados y los accionistas se apropiaron de esas ganancias.
Esta creciente brecha entre lo que se refleja en los salarios y beneficios de los trabajadores promedio y los ingresos totales que se generan en la economía es la raíz de la desigualdad estadounidense y de la actual crisis de asequibilidad.
Esta brecha entre salario y productividad se puede descomponer en dos partes: la parte impulsada por la creciente desigualdad en los ingresos laborales (ingresos obtenidos del trabajo) y la parte impulsada por un cambio de los ingresos laborales a los ingresos de capital (ingresos provenientes de inversiones, como cuando una acción aumenta de valor). La creciente desigualdad dentro de los ingresos laborales —los ingresos crecen mucho más rápido en los empleos mejor remunerados que en los empleos de remuneración media y baja— explica casi el 80 por ciento de la brecha. El 20 por ciento restante se explica por un cambio de los ingresos laborales a los ingresos de capital. 6 A continuación, explicamos con más detalle cada uno de estos aspectos.
Creciente desigualdad en los ingresos laborales
El factor principal del aumento de la desigualdad de ingresos general es la creciente desigualdad dentro de los salarios. Esto suele sorprender a quienes asumen que el aumento de la desigualdad se debe principalmente al incremento de las ganancias de las grandes corporaciones, mientras que la mayoría de sus trabajadores se quedan atrás. Si bien es cierto que la mayoría de los trabajadores de estas corporaciones no se benefician, los empleados más poderosos —directores ejecutivos y otros altos cargos— reciben salarios astronómicos que se clasifican como ingresos laborales en los datos económicos, y estos elevados salarios ejecutivos reducen las ganancias corporativas.
Además, por debajo del nivel estratosférico de los directivos de grandes empresas, existe un estrato de trabajadores en los sectores de medicina, servicios jurídicos y finanzas que perciben salarios altísimos. No se trata de un grupo numeroso, pero el aumento de sus sueldos ha sido extremo. La Figura E pone de manifiesto esta radical desigualdad en los ingresos laborales, mostrando las ganancias anuales de diversos grupos salariales. (Para facilitar la lectura de la figura, no se muestran los datos anteriores a 1979). Antes de 1979, el crecimiento salarial entre los trabajadores con salarios muy altos —aquellos que se encuentran en el 10% superior, el 1% superior y el 0.1% superior— era aproximadamente similar al crecimiento salarial de la gran mayoría (es decir, del 90% inferior). Sin embargo, entre 1979 y 2023, el crecimiento acumulado de las ganancias anuales promedio para el 90% inferior de los trabajadores fue del 44%, en comparación con el 133% para el 1% superior. Para el 0.1% superior, este crecimiento fue del 354%, tan elevado que no cabe en la figura.
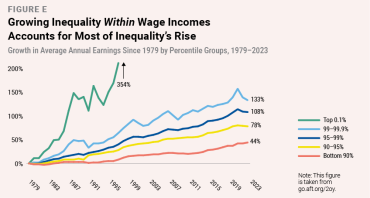
Dado que los ingresos laborales siguen constituyendo la gran mayoría de los ingresos generados en la economía, este enorme aumento de la desigualdad en dichos ingresos es un factor clave en la tendencia generalizada hacia una mayor desigualdad en la economía. Los trabajadores con los salarios más altos lograron, en gran medida, protegerse de la campaña de supresión salarial impulsada por los empresarios. Por supuesto, algunos participaron activamente en esta campaña y obtuvieron una parte significativa de sus beneficios (como los directores ejecutivos y los abogados de bufetes antisindicales). Sin embargo, la gran mayoría de los trabajadores (aproximadamente el 90 %, como se observa en la Figura B) se vieron perjudicados por esta campaña de supresión salarial y vieron cómo sus salarios se quedaban muy por debajo del potencial de la economía para generar un crecimiento salarial sólido y sostenido.
En cierto modo, la influencia de la creciente desigualdad en los ingresos laborales podría estar subestimada. Durante décadas, la política fiscal estadounidense ha aplicado tipos impositivos más bajos a las rentas del capital que a las rentas del trabajo, y una gran cantidad de ganancias de capital escapa por completo a la tributación debido a lagunas legales.
Muchas de las personas que han tenido el privilegio de protegerse de la supresión salarial también tienen el privilegio de contar con excelentes contadores que pueden hacer que sus ingresos aparezcan de la forma que resulte en los impuestos más bajos. 7 Por ejemplo, los directores ejecutivos reciben en su gran mayoría una remuneración basada en el desempeño, es decir, medidas vinculadas al valor de las acciones de sus empresas. Hace veinte años, la gran mayoría de esta remuneración basada en acciones para los directores ejecutivos se realizaba en forma de opciones sobre acciones, que son contratos que otorgan al director ejecutivo el derecho (pero no la obligación) de comprar acciones a un precio fijo. Si el precio de mercado superaba este precio fijo, los directores ejecutivos podían ejercer estas opciones y embolsarse la diferencia como pago. Las ganancias por el ejercicio de las opciones sobre acciones son reconocidas por el IRS como ingresos laborales, gravadas en consecuencia y clasificadas en los datos como ingresos laborales. Pero en las últimas dos décadas, ha habido un cambio marcado en la remuneración basada en acciones de los directores ejecutivos, pasando de las opciones sobre acciones a la concesión directa de acciones. En este caso, a los directores ejecutivos no se les otorga el derecho a comprar acciones a un precio preferencial; simplemente se les otorgan acciones. 8. Lo importante para la distinción entre rentas de capital y rentas laborales es que estas formas de compensación basadas en acciones, que no son opciones, tienen muchas menos probabilidades de ser incluidas en las mediciones de las rentas salariales. Por lo tanto, esta estrategia de evasión fiscal reduce artificialmente las estimaciones de la renta laboral en la economía.
El cambio de los ingresos laborales a los ingresos de capital
Si bien la mayor parte de la brecha entre salarios y productividad se originó en la creciente desigualdad de los ingresos laborales, como se mencionó anteriormente, una parte significativa de esta brecha se debió a un cambio en la distribución de los ingresos, del trabajo al capital. Esto va mucho más allá de la estrategia de evasión fiscal descrita anteriormente para la remuneración de los directores ejecutivos, que incluye pagar menos a los trabajadores comunes para que los accionistas obtengan más. Si, por ejemplo, una corporación pudiera reducir los salarios de sus trabajadores mientras aumenta los precios para los clientes o reduce lo que paga a sus proveedores (lo que generalmente significa que estos proveedores pagan menos a sus trabajadores), obtendría mayores ganancias. Al reducir con éxito los salarios para aumentar las ganancias, las corporaciones estadounidenses han incrementado el valor de sus acciones. Imaginemos que un inversionista compra $100 en acciones de una empresa con la expectativa de obtener una rentabilidad anual de $5. Si la empresa lleva a cabo una campaña exitosa de reducción de salarios que eleva la rentabilidad anual a $10, muchos otros inversionistas comprarán acciones de la empresa, lo que impulsará al alza el precio de las acciones.
Así pues, aunque este trasvase de ingresos del trabajo al capital sea el factor menos importante en la generación de la desigualdad de ingresos general, ha tenido profundos efectos en la vida económica estadounidense. Las estimaciones indican que entre el 40% y casi el 100% de las ganancias nominales totales del mercado bursátil estadounidense desde 1989 pueden atribuirse a este trasvase de ingresos de los trabajadores a los propietarios del capital.⁹
El aumento de los precios de las acciones estadounidenses en las últimas décadas es un factor clave de otro tipo de desigualdad económica: la desigualdad de la riqueza. † Una de las principales fuentes de riqueza, la propiedad de acciones corporativas (por ejemplo, participaciones en empresas), está increíblemente concentrada; el 10% de los hogares más ricos posee alrededor del 85% de todas las acciones corporativas, y el 1% más rico posee casi el 40%. 10
La concentración de acciones corporativas, sumada al papel de la supresión salarial en el aumento de su valor, conlleva una clara implicación: la supresión salarial de las últimas décadas no solo es, con diferencia, el principal motor del aumento de la desigualdad de ingresos , sino también el principal motor del aumento de la desigualdad de riqueza . Gran parte del aumento de la desigualdad de riqueza en las últimas décadas ha sido consecuencia de una transferencia intencionada de riqueza de los trabajadores a los más ricos.
Los mercados laborales no son justos.
Este aumento de la desigualdad en las últimas décadas ha atraído la atención de muchos investigadores, así como de todos aquellos que luchan por pagar sus necesidades básicas. Durante mucho tiempo, el papel de los economistas en el debate sobre la desigualdad consistió en buscar razones por las que mercados competitivos y que funcionan correctamente podían generar tanta desigualdad. Esto a menudo conducía a explicaciones que, en esencia, culpaban a los trabajadores de los resultados. El argumento era que el mercado laboral justo y competitivo había dictado sentencia y que estos trabajadores se estaban quedando atrás porque sus habilidades y esfuerzos se consideraban insuficientes. El fallo preciso que se identificaba solía ser la supuesta incapacidad de los trabajadores para adaptarse al ritmo acelerado del cambio tecnológico en la economía.
Pero las pruebas que respaldaban esta visión de la desigualdad impulsada por fuerzas apolíticas que operan a través de mercados justos y competitivos eran increíblemente escasas.<sup> 11</sup> Esto llevó a muchos investigadores a examinar si los mercados laborales, por su propia naturaleza, están sesgados en contra de los trabajadores, lo que dificulta enormemente la obtención de aumentos salariales regulares que se correspondan con el crecimiento económico general.
Existe abundante evidencia que respalda esta opinión: que el exceso de poder de los empleadores hace que los mercados laborales sean generalmente injustos e ineficientes, y que los mercados laborales verdaderamente justos y competitivos son la excepción, no la regla. Por ejemplo, muchos empleadores, y en particular los que contratan a trabajadores con salarios bajos y moderados, rara vez, o nunca, negocian los salarios; en cambio, publican ofertas salariales innegociables.<sup> 12</sup> Y cuando un empleador permite que sus salarios se queden por debajo de los de sus competidores potenciales, la salida de trabajadores de la empresa con salarios más bajos es mucho menos común de lo que se predeciría en mercados laborales verdaderamente competitivos (donde los empleadores compiten activamente por los trabajadores).<sup> 13</sup>
Este poder de los empleadores se basa en muchos factores evidentes en los mercados laborales reales que dificultan la búsqueda efectiva de mejores empleos para los trabajadores y, por lo tanto, obligan a los empleadores a competir por ellos. Entre estos factores se incluyen la falta de información sobre los salarios y beneficios que ofrecen otros empleadores, las restricciones de transporte que obligan a los trabajadores a buscar empleo solo en lugares cercanos a sus hogares o a las estaciones de transporte público, y las consideraciones relacionadas con el cuidado de los hijos, que exigen que la ubicación del trabajo sea compatible con la recogida regular de los niños, entre muchos otros.
Otro obstáculo para la competencia es el hecho evidente de que, a corto plazo, la mayoría de los empleadores necesitan mucho menos los ingresos que un nuevo trabajador generaría para su negocio que los que la mayoría de los trabajadores necesitan de un empleo. En una empresa con 100 trabajadores, un mes sin personal reduce los ingresos en aproximadamente un 1 %. En un hogar con un solo trabajador, un mes sin empleo reduce los ingresos prácticamente en un 100 %.
Los empleadores se aprovechan de estas barreras que impiden a los empleados encontrar mejores opciones, reduciendo los salarios por debajo del nivel necesario para atraer y retener trabajadores en mercados laborales competitivos. Estas reducciones pueden ser tan significativas que la remuneración de los trabajadores queda muy por debajo del valor que aportan al empleador (es decir, por debajo del salario de equilibrio del mercado). Esto las convierte no solo en prácticas injustas, sino también ineficientes, lo que frena el crecimiento económico.
Decisiones políticas clave que condujeron al aumento de la desigualdad.
Tras comprender el papel del poder empresarial en la determinación de los resultados del mercado laboral, la importancia de las políticas específicas se ve magnificada. Por ejemplo, antes de la década de 1990, muchos economistas se mostraban extremadamente escépticos ante la posibilidad de que el salario mínimo pudiera ser muy efectivo para aumentar los salarios sin graves consecuencias negativas, como la pérdida de empleos. ¿Por qué? Porque utilizaban erróneamente modelos de mercados laborales competitivos .
Pero modelos más precisos que incluyen el poder de los empleadores revelan un margen significativo para aumentar los salarios mínimos sin generar pérdidas de empleo. La evidencia de los últimos 30 años ha sido muy convincente en el sentido de que los salarios mínimos podrían ser mucho más altos que en las décadas de 1980 y 1990 sin causar pérdidas de empleo y que los beneficios para los trabajadores con salarios bajos serían considerables. 14
El período de creciente desigualdad desde 1979 fue de profundos cambios institucionales en los mercados laborales. El salario mínimo federal, por ejemplo, perdió el 35 por ciento de su valor entre 1979 y 2025, ya que la inacción legislativa (es decir, no aumentarlo) permitió que la inflación lo volviera irrelevante.<sup> 15</sup> Este también fue un período que vio una marcada aceleración en la disminución de las tasas de sindicalización de los trabajadores estadounidenses.<sup> 16</sup> Fue una época en la que los responsables políticos toleraron altos niveles de desempleo durante períodos prolongados en nombre de la lucha contra la inflación.<sup> 17</sup> Y fue una época en la que la creciente integración entre los ricos Estados Unidos y una economía global más pobre se realizó en términos redactados por y para los intereses corporativos.
Hace varios años, investigadores de nuestra organización, el Instituto de Política Económica, revisaron la investigación sobre cuánto contribuyeron probablemente determinadas decisiones políticas al aumento de la desigualdad. La suma de los impactos de cambios como los mencionados anteriormente podría explicar fácilmente la mayor parte del aumento de la desigualdad desde 1979. 18
Por ejemplo, un cambio político clave fue el abandono práctico del mandato de pleno empleo de la Reserva Federal. Por ley, la Reserva Federal debe buscar tanto una inflación estable como el pleno empleo (lo que significa intentar mantener el desempleo lo más bajo posible, compatible con una inflación estable). Pero entre 1979 y 2007 (justo antes de la Gran Recesión), la Reserva Federal actuó en gran medida como si tuviera el mandato de buscar una inflación estable, pero no el de lograr el pleno empleo.
Tras la Gran Recesión, la Reserva Federal, en un gesto admirable, rectificó su rumbo e intentó reactivar la economía hasta alcanzar el pleno empleo, pero sus herramientas resultaron insuficientes dada la magnitud de la crisis. En tales situaciones, la política fiscal —impuestos y gasto— debería emplearse con decisión para restablecer el pleno empleo. Sin embargo, en la década de 2010, el bloqueo político y la excesiva cautela impidieron que los responsables políticos lo hicieran, y gran parte de esa década estuvo marcada por un desempleo excesivo.
El desempleo excesivo no solo deja a trabajadores dispuestos a trabajar sin empleo, sino que también merma la capacidad de quienes aún conservan su trabajo para exigir aumentos salariales. Para los trabajadores no sindicalizados, su principal herramienta para conseguir aumentos es la amenaza de renunciar. Esta amenaza solo es creíble cuando el desempleo es bajo. En consecuencia, las elevadas tasas de desempleo durante la mayor parte del período comprendido entre 1979 y 2019 frenaron el crecimiento salarial. Según nuestras estimaciones, el desempleo excesivo podría explicar casi un tercio de la brecha total entre salarios y productividad durante ese período, sin mencionar la devastación que causó a millones de familias.
Otro cambio político clave fue la incapacidad de mantener la igualdad de condiciones entre los trabajadores que buscaban organizarse y afiliarse a sindicatos y los empleadores que querían impedirlo. Se supone que la Junta Nacional de Relaciones Laborales debe salvaguardar este derecho, pero sus herramientas han demostrado ser demasiado débiles frente a la feroz oposición de los empleadores a los sindicatos, y los cambios políticos para fortalecer estas herramientas han sido bloqueados sistemáticamente. Las consecuencias de frenar el crecimiento de nuevos sindicatos han sido profundas; nuestras estimaciones indican que la disminución de la sindicalización probablemente explica una cuarta parte de la brecha entre salarios y productividad desde 1979. 20 Fundamentalmente, la disminución de la sindicalización no solo perjudicó a los trabajadores que de otro modo se habrían sindicalizado. El mayor efecto de la desindicalización en la supresión de salarios se ha producido, con mucho, en el amplio grupo de trabajadores no sindicalizados. A medida que los sindicatos pierden fuerza, dejan de poder establecer estándares salariales para toda la industria que incluso los empleadores no sindicalizados sienten que deben cumplir para evitar la fuga de empleados.
El efecto depresivo de los flujos comerciales procedentes de naciones más pobres sobre los salarios —flujos fomentados por los acuerdos comerciales liderados por las empresas que Estados Unidos ha firmado en las últimas décadas— probablemente explique entre un 10 y un 15 por ciento más de la divergencia entre salarios y productividad desde 1979. 21
Los incentivos equivocados
Tolerar el desempleo excesivo, limitar la capacidad de los trabajadores para afiliarse a sindicatos, no actualizar el salario mínimo ante el aumento de los costos y firmar acuerdos comerciales favorables a las empresas fueron algunos de los muchos instrumentos de supresión salarial implementados y fomentados por los responsables políticos en las últimas décadas. Al mismo tiempo, las decisiones de los legisladores en materia de política fiscal impulsaron el incentivo para que los propietarios de capital y los directivos de las empresas utilizaran agresivamente estos instrumentos para incrementar su riqueza.
Cuando los ingresos ultra altos y las ganancias corporativas se gravan con tasas altas (es decir, apropiadas), los incentivos para que las personas poderosas manipulen las reglas del mercado para suprimir los salarios de los trabajadores comunes son mucho menores. Investigaciones clave demuestran que este efecto de incentivo es real y poderoso. Por ejemplo, en distintos países, cuanto mayores son las reducciones de impuestos a los ricos implementadas en las últimas décadas, mayor es el aumento de la desigualdad antes de impuestos . 22 Y, cuanto menores son las tasas impositivas máximas para las personas, mayores son los niveles de remuneración antes de impuestos de los directores ejecutivos. 23 Los impuestos altos reducen los beneficios de la manipulación de reglas, por lo que la reducción de impuestos aumenta dicha manipulación. Esto significa que aumentar los impuestos a los hogares y corporaciones más ricos genera nuevos ingresos y una mayor igualdad en los ingresos antes de impuestos. Pero desde mediados de la década de 1970, las tasas impositivas para los hogares y corporaciones de altos ingresos se han reducido de manera constante y profunda en Estados Unidos, lo que ha disminuido tanto los ingresos fiscales como los salarios de los trabajadores.
La desigualdad de ingresos, no los altos precios, es la causa de la crisis de asequibilidad.
Comenzamos este artículo afirmando que la asequibilidad es el resultado de una competencia entre ingresos y precios. Nuestro análisis exhaustivo de la economía y la historia de la desigualdad reciente en Estados Unidos pone de manifiesto que ciertas decisiones políticas han privado a los hogares promedio de ingresos que de otro modo habrían podido percibir. Sin esta desigualdad, un hogar de ingresos medios hoy tendría decenas de miles de dólares más al año, lo que sin duda facilitaría enormemente el acceso a una vida digna.
Pero algunos podrían preguntarse si aún no hemos subestimado la importancia de los precios en lo que respecta a su contribución a los problemas de asequibilidad. Creemos que no, por varias razones. Aquí exponemos tres de ellas.
En primer lugar, todas las estadísticas de ingresos, salarios y productividad que hemos incluido en este artículo son reales (es decir, se han ajustado al impacto de la inflación). Y es innegable que los ingresos reales (ajustados a la inflación) son la forma adecuada de medir el nivel de vida y las posibilidades económicas de los hogares.
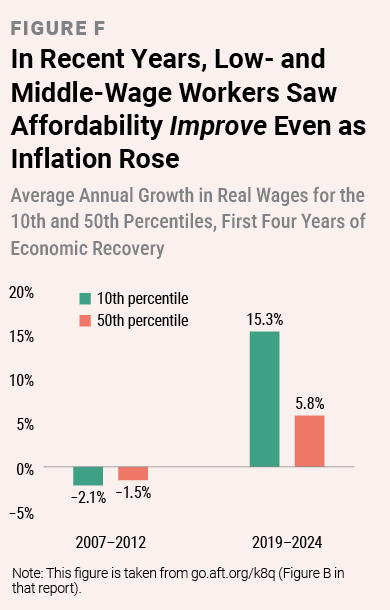
Distraerse con el aumento de precios sin tener en cuenta lo que ocurre con los ingresos llevará a conclusiones erróneas sobre el desempeño económico, incluso en periodos relativamente recientes. La Figura F compara dos periodos, ambos comenzando un año antes de una profunda recesión y extendiéndose durante cinco años: 2007-2012 y 2019-2024. En el primer periodo, la inflación promedió el 1.8 por ciento, mientras que en el segundo fue más del doble, alcanzando el 4.2 por ciento. Sin embargo, el crecimiento de los salarios reales (ajustados a la inflación) para los trabajadores de bajos y medianos ingresos fue mucho más rápido en el segundo periodo. Para los trabajadores con los salarios más bajos, los salarios reales disminuyeron un 2.1 por ciento en el primer periodo, pero aumentaron un 15.3 por ciento en el segundo. Para los trabajadores con salarios medios, los salarios reales disminuyeron un 1.5 por ciento en el primer periodo, pero aumentaron un 5.8 por ciento en el segundo.
En periodos muy cortos (de uno a dos años), es cierto que un rápido aumento de los precios tiende a reducir los ingresos y salarios reales. Sin embargo, en periodos más prolongados (incluso de tres a cinco años), la situación económica de las familias promedio rara vez guarda mucha relación con el crecimiento de los precios.
En segundo lugar, incluso cuando los investigadores ajustan la inflación de manera diferente en distintas partes de la distribución de salarios e ingresos, el impacto es modesto. Estas medidas tienen en cuenta factores como que las familias de bajos ingresos destinen una mayor proporción de sus ingresos al alquiler y a la alimentación, y una menor proporción a las vacaciones. Sin embargo, existen diferencias sorprendentemente pequeñas en el crecimiento general de los precios que enfrentan las familias con diferentes niveles de ingresos. Por ejemplo, entre 2019 y 2025, cuando el precio de la vivienda y la alimentación era una preocupación justificada para la población, la tasa de inflación que enfrentó el 40 % de los hogares con menores ingresos fue solo un 0.2 % superior a la del 20 % de los hogares con mayores ingresos. 24 En resumen, el crecimiento de los precios que enfrentan los diferentes grupos varía mucho menos que el crecimiento de sus ingresos y salarios.
En tercer lugar, una idea clave para analizar los debates sobre la asequibilidad es que lo que para una persona es un costo, para otra es un ingreso. Si el precio de una libra de café se duplica, pasando de 10 a 20 dólares, esto representa 10 dólares de ingresos adicionales para alguien. Quizás el caficultor, el transportista, los accionistas del supermercado, el director ejecutivo, los cajeros o algún otro eslabón de la cadena de suministro reciba esos 10 dólares adicionales (o varios de ellos reciban una parte). Esto significa que el rápido aumento de los precios no puede resultar en una disminución general de los ingresos, por lo que es muy improbable que empobrezca a toda una economía. En cambio, los grupos que solo sufren el aumento de precio salen perjudicados, mientras que los que reciben los ingresos adicionales se benefician.
El hecho de que cada precio sea una combinación de diversas fuentes de ingresos también significa que los responsables políticos pueden enfocar mejor las políticas salariales y de ingresos que las políticas de precios. Por ejemplo, mi factura del supermercado cubre los salarios de los cajeros, el sueldo del director ejecutivo, los dividendos para los accionistas, los pagos a los proveedores y más. Aunque no estemos contentos con esta factura, probablemente no queramos que todos esos componentes del precio se vean afectados. Seguramente deseamos que aumenten los salarios de los cajeros, con la esperanza de controlar el sueldo del director ejecutivo y los dividendos para los accionistas. Las políticas que solo buscan contener los precios —como el control de precios— no hacen esta distinción, por lo que no sabemos quién en la cadena de suministro de alimentos asumirá la carga (aunque podemos suponer que es más probable que sean los cajeros que el director ejecutivo). Pero si aumentamos el salario mínimo, modificamos la legislación laboral para permitir una sindicalización más generalizada y aumentamos los impuestos a los ultrarricos y a las ganancias corporativas, tenemos una idea muy clara de qué ingresos se verán incrementados y cuáles se verán afectados.
Creando una economía más justa
Resulta profundamente deprimente que ciertas políticas hayan provocado el enorme aumento de la desigualdad, que dificulta enormemente la vida de tantas personas. Si decenas de millones de hogares estadounidenses tuvieran decenas de miles de dólares adicionales en sus cuentas bancarias cada año, mientras que los multimillonarios tuvieran mucho menos dinero, el país sería un lugar mucho mejor y más feliz.
Lo que nos da esperanza es saber que, dado que el aumento de la desigualdad no fue el resultado inevitable de una economía moderna, se puede detener y revertir. Los trabajadores de hoy tienen las habilidades y capacidades necesarias para percibir ingresos mucho más altos sin que ello afecte a la eficiencia ni al empleo, si modificamos las políticas para que reciban esos salarios más elevados. Esta es una excelente noticia. Por supuesto, muchos de los líderes electos actuales —y sus donantes— tienen poco interés en reducir la desigualdad, por lo que el camino por delante es largo. Pero los ingredientes fundamentales para una economía más justa y eficiente son claros:
- Mantener bajas las tasas de desempleo durante largos períodos de tiempo y combatir con firmeza las recesiones cuando inevitablemente se produzcan.
- Restablecer el derecho a organizar nuevos sindicatos y a negociar colectivamente.
- Aumentar los salarios mínimos, incluido el salario mínimo federal.
- Promulgar normas para la economía global que fomenten un crecimiento salarial saludable, no solo beneficios empresariales saludables.
- Acabar con el incentivo para manipular las reglas de la economía aumentando significativamente los impuestos a los hogares y corporaciones ultrarricas.
Los detalles sobre cómo crear una economía más justa son más complejos, ¡y sin duda importan! Pero comprender que la crisis de asequibilidad que enfrentan las familias estadounidenses es, en su gran mayoría, una crisis de desigualdad es un punto de partida necesario y útil.
Heidi Shierholz es la presidenta del Instituto de Política Económica (EPI). Anteriormente, fue directora de políticas del EPI, economista jefe del Departamento de Trabajo durante la administración Obama y profesora adjunta de economía en la Universidad de Toronto. Josh Bivens es el economista jefe del EPI. Autor de varios libros y numerosos artículos en revistas especializadas, comenzó su carrera como profesor adjunto de economía en la Universidad Roosevelt.
Dado que este análisis abarca hasta 2022, no incluye los recortes de impuestos ni de beneficios (incluidos los de Medicaid y el Programa de Asistencia Nutricional Suplementaria) contemplados en la Ley "One Big Beautiful Bill" que el presidente Trump promulgó en julio de 2025. Estos recortes incrementarán aún más la desigualdad. ( Volver al artículo )
† La riqueza es el valor de los activos de una persona (por ejemplo, el valor neto de su vivienda, las acciones y bonos de sus cuentas de jubilación o su colección de cromos de béisbol) menos el valor de sus deudas. ( Volver al artículo )
‡ Para más detalles, consulte «Una política comercial que prioriza a las familias trabajadoras». ( volver al artículo )
Notas finales
1. Oficina de Presupuesto del Congreso, La distribución del ingreso familiar, 2022 (enero de 2026), cbo.gov/publication/61911.
2. Oficina de Presupuesto del Congreso, La Distribución.
3. Oficina de Presupuesto del Congreso, La Distribución.
4. Para un análisis mucho más profundo de los detalles de esta campaña política de supresión salarial, junto con evaluaciones empíricas de cuánto les costó a las familias estadounidenses, consulte L. Mishel y J. Bivens, “Identifying the Policy Levers Generating Wage Suppression and Wage Inequality”, Economic Policy Institute, 13 de mayo de 2021, epi.org/unequalpower/publications/wage-suppression-inequality.
5. El salario medio de los trabajadores estadounidenses en 2025 fue de 25.67 dólares. Este dato (y muchos más) se puede consultar en data.epi.org. Multiplicando este salario medio por 0.43 y luego por 2,080 (horas trabajadas por un trabajador a tiempo completo durante todo el año) se obtiene la cifra de 23 000 dólares.
6. Las estimaciones anteriores sobre cuánto contribuyó la desigualdad salarial a la brecha entre salario y productividad se pueden encontrar aquí: L. Mishel, “Growing Inequalities, Reflecting Growing Employer Power, Have Generated a Productivity–Pay Gap Since 1979,” Working Economics Blog , September 2, 2021, epi.org/blog/growing-inequalities-reflecting-growing-employer-power-have-generated-a-productivity-pay-gap-since-1979-productivity-has-grown-3-5-times-as-much-as-pay-for-the-typical-worker . La forma más sencilla de actualizar esta información (como hicimos para este informe) es comparar la productividad con el crecimiento de la remuneración media general de los trabajadores estadounidenses desde 1979. Esta remuneración media general aumentó aproximadamente un 76 % desde 1979. Dado que el crecimiento salarial de los trabajadores típicos fue de poco menos del 30 %, esto significa que el 46 % (76 % menos el 30 %) de la diferencia entre el salario de los trabajadores típicos y la productividad se debe a la diferencia entre el salario de los trabajadores típicos y el salario promedio.
7. Véase aquí una estimación de cuánto de los ingresos de capital declarados hoy se clasificarían más apropiadamente como rendimientos del trabajo (es decir, ingresos laborales): A. Eisfeldt, A. Falato y M. Xiaolan, “Human Capitalists”, NBER Working Paper no. 28815, National Bureau of Economic Research, abril de 2022, nber.org/papers/w28815.
8. Para obtener más información sobre los niveles de remuneración de los directores ejecutivos y su composición, consulte J. Bivens, E. Gould y J. Kandra, “CEO Pay Has Skyrocketed Since 1978”, Economic Policy Institute, 25 de septiembre de 2025, epi.org/publication/ceo-pay.
9. Para esta estimación, véase D. Greenwald, M. Lettau y S. Ludvigson, “How the Wealth Was Won: Factor Shares as Market Fundamentals”, Journal of Political Economy 133, n.º 4 (abril de 2025): 1083–1132; y A. Atkeson, J. Heathcote y F. Perri, A Macroeconomic Perspective on Stock Market Valuation Ratios (Banco de la Reserva Federal de Minneapolis, División de Investigación, enero de 2026), minneapolisfed.org/research/sr/sr682.pdf.
10. Véase la Tabla 10 en: E. Wolff, “Tendencias de la riqueza de los hogares en los Estados Unidos, 1962 a 2019: la riqueza mediana se recupera… pero no lo suficiente”, Documento de trabajo del NBER n.º 28383, Oficina Nacional de Investigación Económica, enero de 2021, nber.org/system/files/working_papers/w28383/w28383.pdf.
11. Para un análisis mucho más profundo de la debilidad de las afirmaciones de que la desigualdad fue impulsada por la tecnología que recompensa a los trabajadores calificados y penaliza a los menos calificados, véase J. Schmitt, H. Shierholz y L. Mishel, No culpen a los robots: Evaluación de la explicación de la polarización laboral de la creciente desigualdad salarial (Instituto de Política Económica, 19 de noviembre de 2013), epi.org/publication/technology-inequality-dont-blame-the-robots.
12. Un estudio encontró que aproximadamente el 75 por ciento de los trabajos mal pagados eran aquellos en los que los empleadores hacían ofertas publicadas de "tómalo o déjalo": R. Hall y A. Krueger, “Evidence on the Incidence of Wage Posting, Wage Bargaining, and On-the-Job Search,” American Economic Journal: Macroeconomics 4, no. 4 (octubre de 2012): 56–67; y R. Hall y A. Krueger, “Evidence on the Determinants of the Choice Between Wage Posting and Wage Bargaining,” NBER Working Paper no. 16033, National Bureau of Economic Research, mayo de 2010, nber.org/system/files/working_papers/w16033/w16033.pdf.
13. Para obtener evidencia sobre cuán poco responden las renuncias de los trabajadores a los recortes salariales en relación con las predicciones de los mercados competitivos, véase A. Dube, L. Giuliano y J. Leonard, “Equidad y fricciones: el impacto de los aumentos desiguales en el comportamiento de renuncia”, American Economic Review 109, n.º 2 (febrero de 2019): 620–63.
14. Para una revisión exhaustiva de esta evidencia, véase D. Cengiz et al., “The Effect of Minimum Wages on Low-Wage Jobs”, Quarterly Journal of Economics 134, no. 3 (agosto de 2019): 1405–54.
15. Economic Policy Institute, “Salarios mínimos: Salario mínimo real (2025$)”, 2026, data.epi.org/minimum_wage/minimum_wage_levels/line/year/national/real_minimum_wage_2025/overall?timeStart=1938-01-01&timeEnd=2025-01-01&dateString=1979-01-01&highlightedLines=overall.
16. P. Romero y J. Whittaker, Un breve examen de los datos de afiliación sindical (Biblioteca del Congreso, 16 de junio de 2023), congress.gov/crs-product/R47596 ; y H. Meyerson, “La desigualdad económica está socavando a Estados Unidos: la solidaridad de los trabajadores construirá un futuro mejor”, AFT Health Care 3, n.º 2 (otoño de 2022): 33–36.
17. S. Galan, “Tasa efectiva mensual de fondos federales, tasa de desempleo y tasa de inflación en los EE. UU. durante los mandatos de Paul Volcker como presidente de la Reserva Federal de 1979 a 1987”, Statista , octubre de 2022, statista.com/statistics/1338105/volcker-shock-interest-rates-unemployment-inflation/?srsltid=AfmBOoqoXQ4yTpqiSJMevwNFbnNGEETrwhlltEeVrJuA1rThyYCBBkFl.
18. Mishel y Bivens, "Identificación de las palancas políticas".
19. J. Bivens, “Centrarse en el auge, no en la recesión: el nuevo marco de política de la Reserva Federal debe dejar de acortar las recuperaciones”, Blog de Economía en el Trabajo , Instituto de Política Económica, 18 de junio de 2019, epi.org/blog/focus-on-the-boom-not-the-slump-the-feds-new-policy-framework-needs-to-stop-cutting-recoveries-short-epi-macroeconomics-newsletter.
20. Mishel y Bivens, "Identificación de las palancas políticas".
21. Mishel y Bivens, "Identificación de las palancas políticas".
22. A. Fieldhouse, Creciente desigualdad de ingresos y el papel de la cambiante distribución de los ingresos del mercado, las cargas fiscales y los tipos impositivos (Instituto de Política Económica, 14 de junio de 2013), epi.org/publication/rising-income-inequality-role-shifting-market.
23. J. Bivens, “Uso de la política fiscal para limitar la remuneración de los directores ejecutivos: mejores prácticas y alternativas inteligentes”, Economic Policy Institute, 13 de diciembre de 2023, epi.org/publication/using-tax-policy-to-restrain-ceo-pay-best-practices-and-smart-alternatives.
24. Análisis de los autores de los datos obtenidos de: Banco de la Reserva Federal de Nueva York, “Indicadores de Heterogeneidad Económica (EHI)”, 2026, newyorkfed.org/research/economic-heterogeneity-indicators.
[Ilustraciones de Pong]